Λίγες φορές στην ιστορία μια τεχνολογία άλλαξε πραγματικά τον τρόπο που δουλεύουμε και ζούμε. Η ατμομηχανή, ο ηλεκτρισμός, το διαδίκτυο, το κινητό τηλέφωνο, δεν ήταν απλώς καινοτομίες. Ανέτρεψαν οικονομίες, γέννησαν νέους επιχειρηματικούς ομίλους και ξαναέγραψαν τους κανόνες του ανταγωνισμού.
Όλοι βλέπουμε, πως κάτι ανάλογο ζούμε τώρα με την Τεχνητή Νοημοσύνη. Δεν είναι άλλη μια τεχνολογική μόδα. Είναι πιθανότατα η πιο σημαντική μετάβαση των τελευταίων δεκαετιών, και θα αγγίξει σχεδόν κάθε κλάδο, κάθε επιχείρηση και κάθε επαγγελματία.
Και φυσικά η ασφάλιση δεν θα μείνει εκτός. Αντίθετα, είναι από τους κλάδους με τα περισσότερα που έχουν να κερδίσουν.
Κι αν κοιτάξουμε πίσω, βλέπουμε ένα σταθερό μοτίβο. Δηλαδή σε κάθε μεγάλη τεχνολογική αλλαγή δεν κερδίζει πάντα ο μεγαλύτερος οργανισμός, αλλά όποιος καταλαβαίνει νωρίς τι συμβαίνει και τολμά να επενδύσει πρώτος.
Πιστεύω ότι η ελληνική ασφαλιστική αγορά έχει σήμερα μπροστά της ακριβώς αυτή την ευκαιρία. Έχει στελέχη με γνώση, εμπειρία χρόνων στη διαχείριση κινδύνου και δεδομένων, κατανόηση σύνθετων αναγκών πελατών. Οι προϋποθέσεις υπάρχουν για να γίνει από τους πρώτους κλάδους της ελληνικής οικονομίας που θα ενσωματώσουν ουσιαστικά και πλήρως την ΤΝ στην καθημερινή του λειτουργία.
Από τη θεωρία όμως πώς πάμε στην πράξη;
Οι εφαρμογές της ΤΝ δεν είναι πια θεωρητικές. Καλύπτουν σχεδόν όλη την αλυσίδα αξίας του κλάδου.
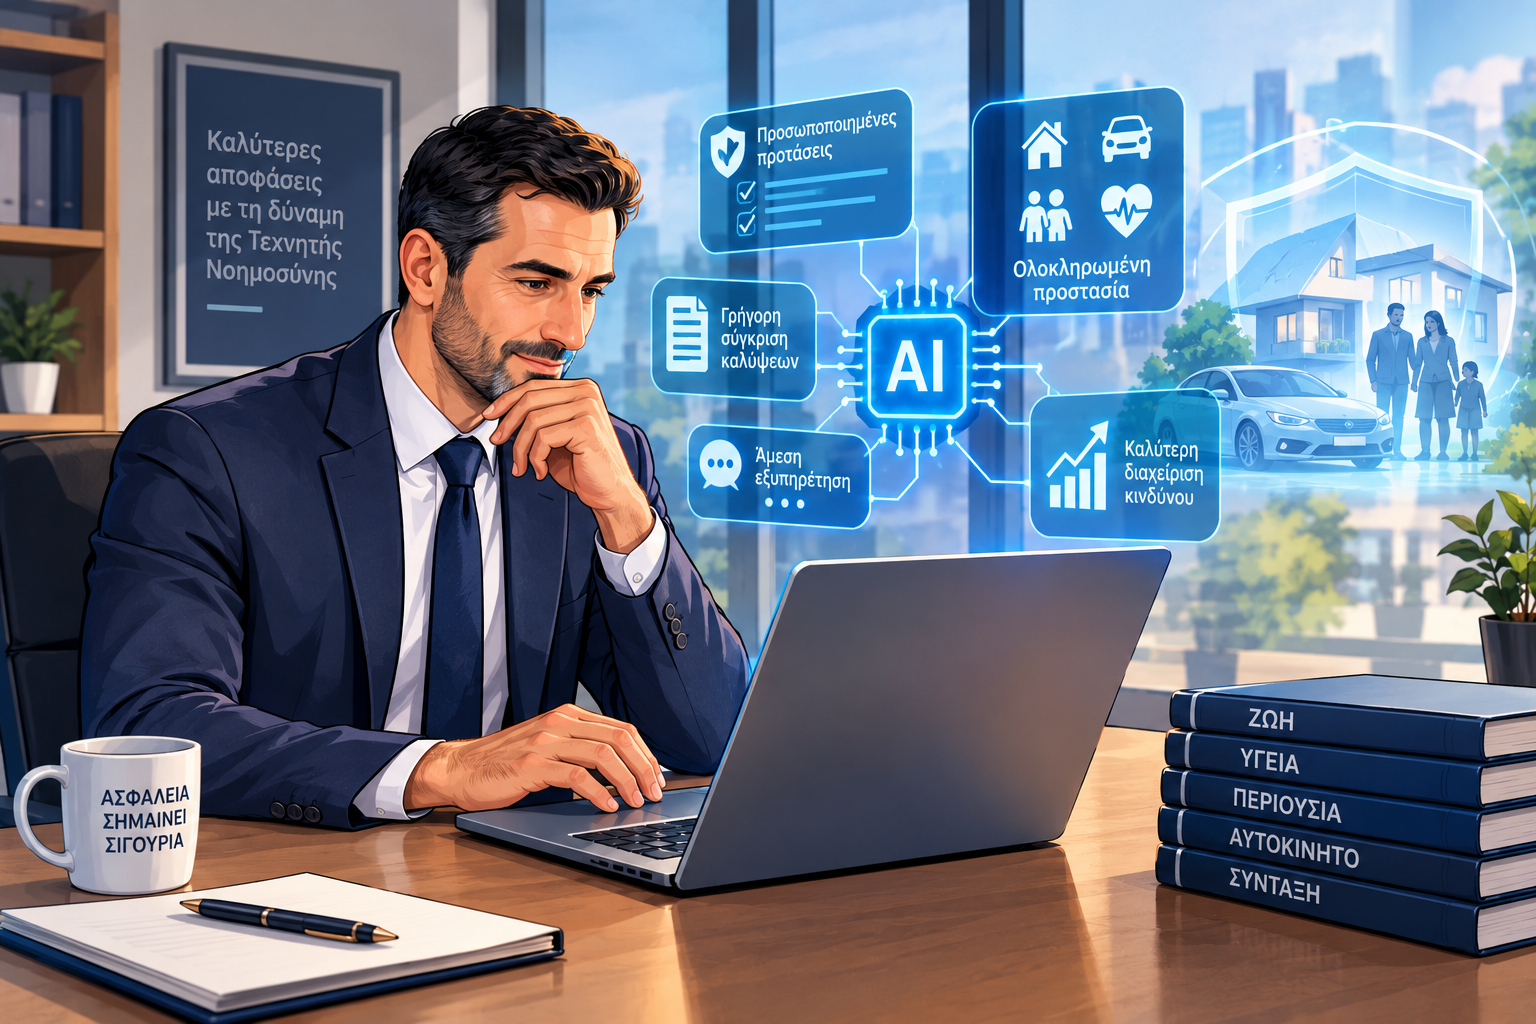
Στην ανάληψη κινδύνου, βοηθά στην επεξεργασία μεγάλου όγκου δεδομένων και σε πιο ακριβείς, πιο εξατομικευμένες προτάσεις. Στις αποζημιώσεις, μπορεί να απαλλάξει τους ανθρώπους από τις επαναλαμβανόμενες εργασίες, ώστε να επικεντρωθούν εκεί που χρειάζεται πραγματικά κρίση και ενσυναίσθηση, στις σύνθετες περιπτώσεις. Στην πρόληψη απάτης εντοπίζει ασυνήθιστα πρότυπα πιο γρήγορα απ’ όσο θα μπορούσε ποτέ ένας άνθρωπος μόνος του.
Στην εξυπηρέτηση πελατών οι ψηφιακοί βοηθοί δίνουν άμεση ανταπόκριση, χωρίς αυτό να σημαίνει ότι εξαφανίζεται η ανθρώπινη επαφή όταν αυτή χρειάζεται. Στις πωλήσεις και στη διαμεσολάβηση, μπορεί να γίνει ένας πολύτιμος «βοηθός» του επαγγελματία. Να οργανώνει, να προετοιμάζει, και να αναγνωρίζει ανάγκες, για να αφήνει περισσότερο χρόνο για αυτό που έχει αξία πραγματικά στον διαμεσολαβητή, τη συμβουλευτική σχέση του με τον πελάτη.
Στην υγεία ειδικά, μπορεί να στηρίξει την πρόληψη και την πλοήγηση του ασφαλισμένου στις κατάλληλες υπηρεσίες. Η ιατρική απόφαση όμως πρέπει να μένει εκεί που ανήκει, στον γιατρό και όχι στον αλγόριθμο.
Όλα αυτά δεν είναι απλώς τεχνολογικές βελτιώσεις. Είναι στρατηγική επιλογή και έτσι αυξάνεται η παραγωγικότητα, αναβαθμίζεται η εμπειρία του πελάτη και ενισχύεται η ανταγωνιστικότητα όλου του κλάδου.
Οι κίνδυνοι δεν πρέπει να μας κάνουν να κοιτάμε αλλού!
Κάθε μεγάλη ευκαιρία έχει και το αντίστοιχο ρίσκο της. Χωρίς σαφές πλαίσιο, η ΤΝ μπορεί να οδηγήσει σε λανθασμένες ή μεροληπτικές αποφάσεις, σε αδιαφανείς διαδικασίες, σε κενά στην προστασία προσωπικών δεδομένων, σε κυβερνοαπειλές, σε επικίνδυνη εξάρτηση από αυτόματα συστήματα.
Στην ασφάλιση, όπου οι αποφάσεις αγγίζουν την υγεία και την περιουσία ανθρώπων, αυτά τα ρίσκα δεν χωράνε υποτίμηση.
Χρειάζεται λοιπόν να βάλουμε όρια από την αρχή. Που, πώς και γιατί χρησιμοποιείται η ΤΝ. Κανόνες διακυβέρνησης, ποιοτικά και ασφαλή δεδομένα, διαφάνεια, συνεχής έλεγχος των αποτελεσμάτων, συμμόρφωση με το θεσμικό πλαίσιο.
Και κυρίως την ανθρώπινη εποπτεία, ουσιαστική όχι διακοσμητική. Οι κρίσιμες αποφάσεις δεν πρέπει ποτέ να περνούν ανεξέλεγκτα στον αλγόριθμο. Η τεχνολογία στηρίζει τον άνθρωπο και δεν αντικαθιστά την κρίση του, την ευθύνη του, την ενσυναίσθησή του.
Όμως η πρόοδος δεν θα μετρηθεί μόνο από την ταχύτητα των νέων εργαλείων. Θα μετρηθεί και από τον τρόπο με τον οποίο θα επηρεάσουν τους ανθρώπους που εργάζονται στον κλάδο. Είναι εύλογο εργαζόμενοι και επαγγελματίες να αναρωτιούνται ποιες εργασίες θα αλλάξουν, ποιες δεξιότητες θα χρειαστούν και αν οι νέες δυνατότητες θα δημιουργήσουν ευκαιρίες για όλους.
Αυτή η ανησυχία χρειάζεται απάντηση με πράξεις. Οι ασφαλιστικές επιχειρήσεις οφείλουν να προετοιμαστούν από τώρα: να εντοπίσουν ποιες εργασίες αλλάζουν, να εκπαιδεύσουν τους ανθρώπους τους, να επανασχεδιάσουν ρόλους και να δώσουν στους εργαζομένους ουσιαστική δυνατότητα συμμετοχής. Αν περιμένουμε να πάρουμε αυτές τις αποφάσεις υπό την πίεση μιας κρίσης ή μιας απότομης αλλαγής, οι επιλογές μας θα είναι δυσκολότερες και οι συνέπειες για τους ανθρώπους βαρύτερες.
Το ερώτημα πια δεν είναι αν θα αξιοποιήσουμε την ΤΝ. Το ερώτημα είναι πόσο γρήγορα, πόσο υπεύθυνα και με ποιο όραμα.
Αν επενδύσουμε όχι μόνο στην τεχνολογία αλλά και στους ανθρώπους, στην εκπαίδευση τους και στο κτίσιμο των νέων δεξιοτήτων τους, τότε η Ελληνική ασφαλιστική αγορά μπορεί να αποτελέσει υπόδειγμα ψηφιακού μετασχηματισμού για όλη την ελληνική οικονομία και κοινωνία.
Μανώλης Κούτης
Μέλος ΣΕΣΑΕ